Franchigie nel noleggio a lungo termine: cosa controllare
Redazione Noleggio al Volo · Pubblicato il · 3 min di lettura
Quando confronti due offerte di noleggio a lungo termine, le franchigie sono tra le voci più trascurate. Eppure fanno la differenza nel momento in cui succede qualcosa: un urto in parcheggio, un vetro rotto, un furto. Ecco cosa sono e cosa conviene verificare.
Franchigia e scoperto: la differenza
La franchigia è un importo fisso che resta a tuo carico in caso di sinistro coperto. Lo scoperto è invece una percentuale del danno, spesso con un minimo in euro.
Un esempio didattico, con cifre ipotetiche: con una franchigia di 500 euro e un danno da 2.000 euro, paghi 500 euro. Con uno scoperto del 10% con minimo 500 euro, sullo stesso danno paghi 500 euro, perché il 10% (200 euro) è inferiore al minimo; su un danno da 8.000 euro pagheresti invece 800 euro. Le cifre reali dipendono dal tuo contratto.
RCA, danni, furto e cristalli
Ogni copertura può avere una franchigia diversa. L'RCA tutela i danni causati a terzi; la copertura danni (Kasko) riguarda i danni all'auto noleggiata; furto e incendio coprono il furto totale o parziale e l'incendio; la copertura cristalli riguarda parabrezza e vetri. Cosa è incluso, e con quale franchigia, lo stabilisce il contratto.
Franchigie azzerate: cosa vuol dire davvero
Alcune offerte prevedono la riduzione o l'azzeramento delle franchigie, spesso a fronte di un canone più alto. L'azzeramento vale però solo per le garanzie espressamente indicate. Restano esclusioni, obblighi e limiti: ad esempio danni causati con dolo o colpa grave, guida da parte di persone non autorizzate, mancata denuncia nei tempi previsti.
Per questo è meglio non pensare che, con le franchigie azzerate, nessun sinistro ti costerà mai nulla. Leggi le condizioni per capire quando la protezione si applica e quando no.
Usura, danni e restituzione
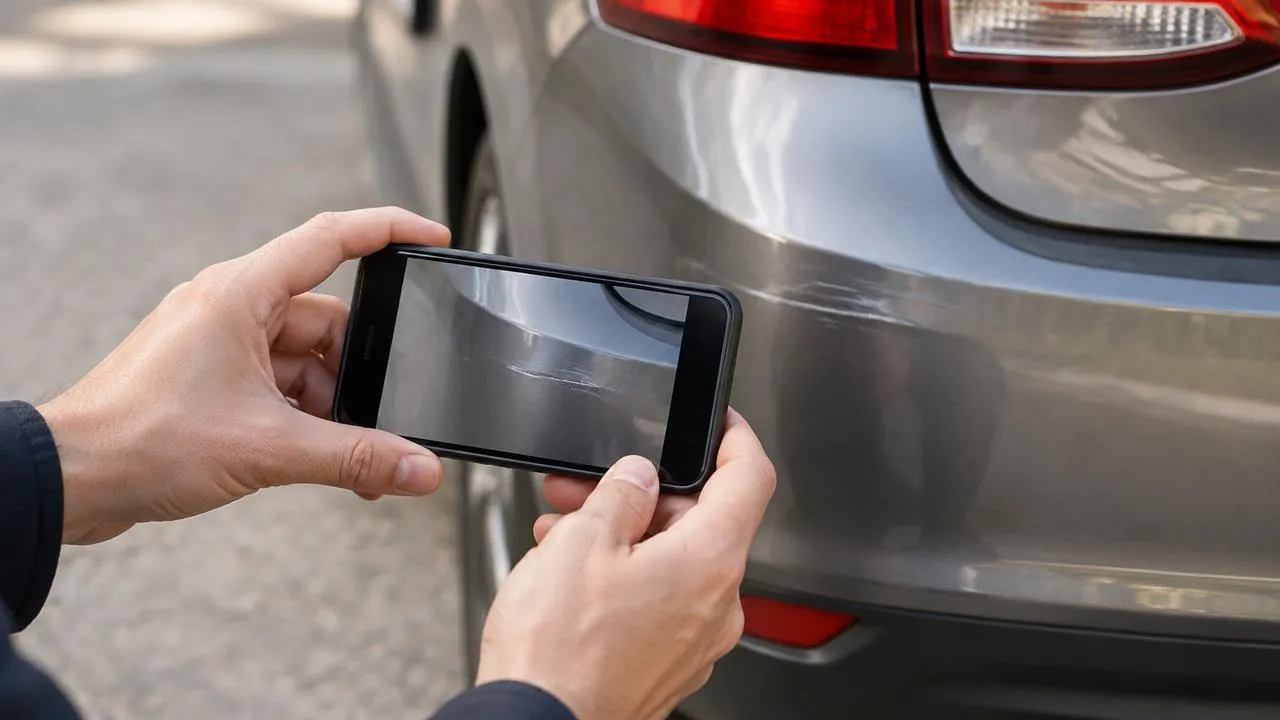
A fine contratto l'auto viene periziata. La normale usura è in genere accettata, mentre graffi profondi, ammaccature o interni danneggiati possono essere addebitati secondo i criteri del contratto. Verifica anche come vengono trattati pneumatici, interni, chiavi e accessori mancanti: sono dettagli che spesso emergono solo alla riconsegna.
Un consiglio pratico: alla consegna e alla restituzione fotografa l'auto da tutti i lati, con data visibile.
Cosa fare in caso di sinistro
Segui la procedura indicata dalla società di noleggio: compila la constatazione amichevole quando possibile, raccogli foto e dati dei testimoni, denuncia il sinistro entro i termini previsti e, in caso di furto, sporgi denuncia alle autorità. Contatta l'assistenza indicata nel contratto prima di portare l'auto in un'officina non convenzionata.
Checklist per chiedere una formula con franchigie ridotte o azzerate
Quando chiedi un preventivo, fatti indicare per iscritto:
- importo di franchigia o scoperto per ogni copertura;
- quali garanzie sono azzerate e quali no;
- le principali esclusioni e gli obblighi in caso di sinistro;
- la differenza di canone rispetto alla formula standard;
- i criteri di valutazione dei danni alla restituzione.
Domande frequenti
La franchigia si paga anche se il sinistro non è colpa mia?
Dipende dal contratto e dalla dinamica del sinistro. Se il danno è risarcito dall'assicurazione della controparte, di solito la franchigia non resta a tuo carico, ma verifica le condizioni.
Con le franchigie azzerate non pago mai nulla?
No. L'azzeramento vale solo per le garanzie indicate e restano esclusioni e obblighi previsti dal contratto.
Conviene pagare di più per ridurre le franchigie?
Dipende da quanto usi l'auto, da dove la parcheggi e da quanto rischio vuoi sostenere. Confronta la differenza di canone con le franchigie che eviteresti.